最近后台好多朋友私信问,手里有点闲钱,想找个比定期存款利息高一点,但又比股票基金稳当点的理财渠道。其实 汇丰汇选 这个板块,在私行圈里口碑一直不错,尤其是对于有一定期资金量、追求稳健增值的朋友来说,2024年的产品配置确实有点东西。今天我就结合自己最近的研究和身边朋友的实际体验,跟大家聊聊 汇丰汇选 到底有哪些值得关注的点,以及怎么开户才能享受到这些权益。
很多人一听“高收益”,脑子里就蹦出年化5%、6%这种数字。实话实说,在现在的低利率环境下,汇丰汇选 里的产品并没有那种天上掉馅饼的事。我仔细看了下他们主打的几款产品,其实核心逻辑是“稳”。比如那些结构性存款,虽然挂钩汇率或者指数,但保本部分依然是有底线的。我测了一款挂钩黄金的 汇丰汇选 产品,虽然最后只拿到了保底利息,但起码没亏本,这比去赌个涨跌强多了。 另外,大额存单也是 汇丰汇选 的一大特色。相比普通活期或短期理财,这里的利率确实有优势。特别是对于有外币需求的朋友,汇丰汇选 里的外币存款利率有时候比境内银行还要高一点。我自己就存了一笔港币,利息到账的时候还挺惊喜的,这就是 汇丰汇选 的硬实力所在。所以,别指望它一夜暴富,但指望它跑赢通胀、稳稳当当,它还是够格的。
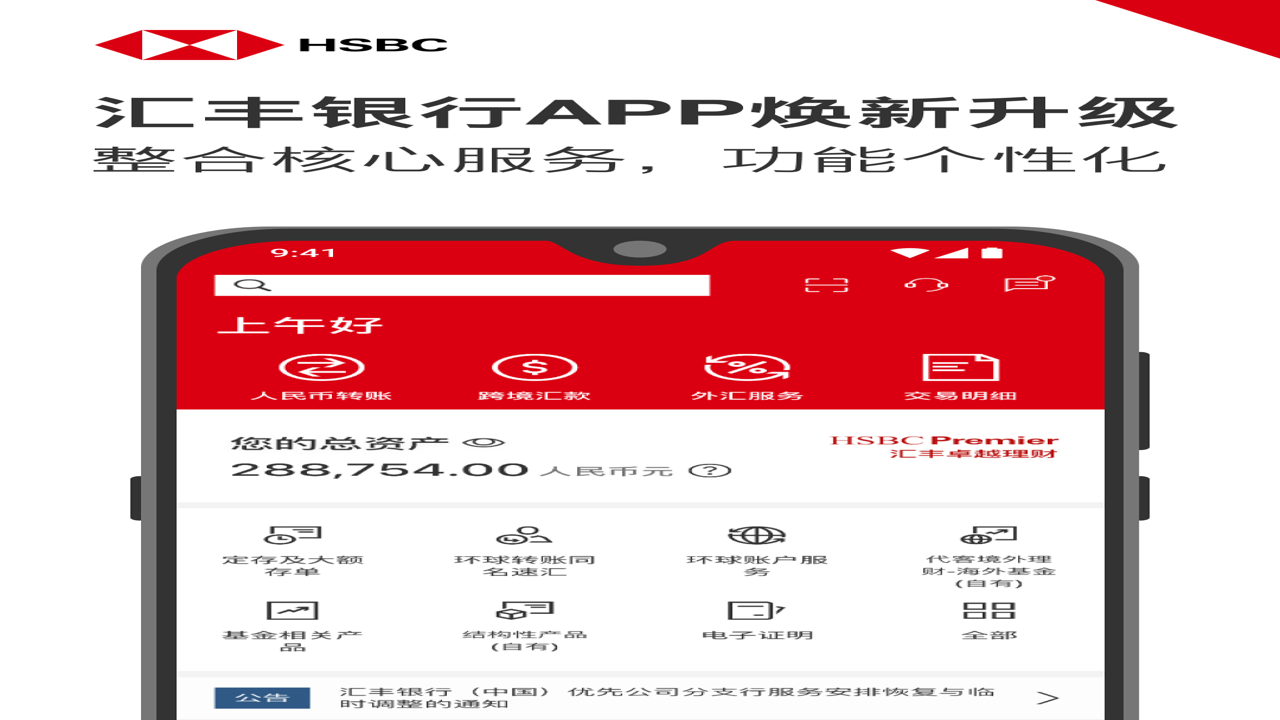
说到 汇丰汇选,很多人第一反应是:这是不是只有有钱的大佬才能玩?其实没那么夸张,但确实有门槛。一般来说,你需要达到一定的资产证明要求,比如日均资产达标,才能解锁 汇丰汇选 的全部权益。 我在开户过程中发现,最关键的一步是“资产沉淀”。你不需要一次性砸进去几百万,只要保持一段时间内的日均资产达标,系统就会自动识别你的身份,开放 汇丰汇选 的专属通道。这里有个小坑要注意:有些朋友以为只要存钱就行,结果因为资金进出频繁,导致日均资产不达标,最后 汇丰汇选 的产品权限被收回了。所以,如果你打算长期玩 汇丰汇选,建议资金保持相对稳定,别频繁进出,这样体验感会好很多。 还有一点,汇丰汇选 的APP界面设计得挺简洁,不像有些银行APP那样眼花缭乱。你进去之后,直接找“理财”或者“专属权益”板块,汇丰汇选 的精选产品都会列在那里。我习惯在APP里直接筛选“期限”和“币种”,这样能快速找到适合自己的 汇丰汇选 产品。对于新手来说,建议先从短期的、保本的产品入手,熟悉一下 汇丰汇选 的操作流程,再考虑配置更复杂的组合。
最后,分享几个我在研究 汇丰汇选 时踩过的坑,希望能帮你们省点时间。首先,一定要看清楚产品的“起息日”。有些 汇丰汇选 产品是T+1起息,有些是T+2,虽然只差一天,但利息计算方式不同,长期下来差别还是有的。我在对比两款 汇丰汇选 产品时,就因为没注意这点,差点选了起息晚的那款。 其次,关于赎回。虽然 汇丰汇选 大部分产品支持随时赎回,但赎回后资金到账时间可能会影响你的资金周转。如果你近期有大额支出计划,建议选择短期或活期类的 汇丰汇选 产品,避免资金被锁定的尴尬。 最后,也是最重要的一点:汇丰汇选 的产品会随市场波动调整,今天的利率不代表明天的利率。所以,不要盲目跟风,一定要结合自己的风险承受能力来选。我个人的建议是,把 汇丰汇选 作为资产配置的一部分,而不是全部。搭配一些低风险债券或货币基金,形成一个组合,这样既保证了流动性,又能通过 汇丰汇选 获得一定的增值收益。总的来说,汇丰汇选 在2024年的表现还是值得期待的,只要你用对了方法,它真的能帮你把钱袋子鼓起来。