最近后台好多朋友问,说现在**电子发票税管**越来越严,以前随便开开票、存个PDF就完事的日子结束了。确实,随着金税四期的全面铺开,税务局对发票数据的监控颗粒度已经细化到每一笔流水。很多中小企业的财务还在用老一套方法处理发票,结果一查账,问题一堆。今天咱们就抛开那些晦涩的法条,用大白话聊聊,在当前的监管环境下,企业到底该怎么规范操作,才能既省钱又省心,彻底远离税务风险。
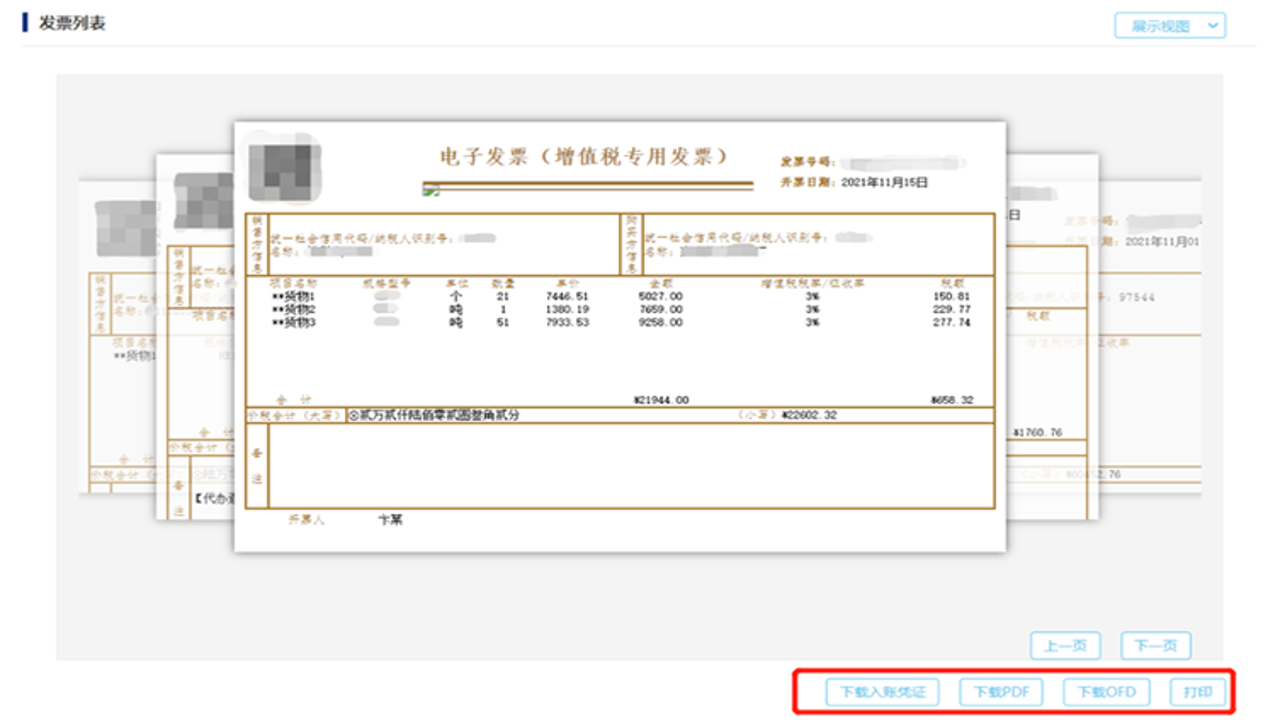
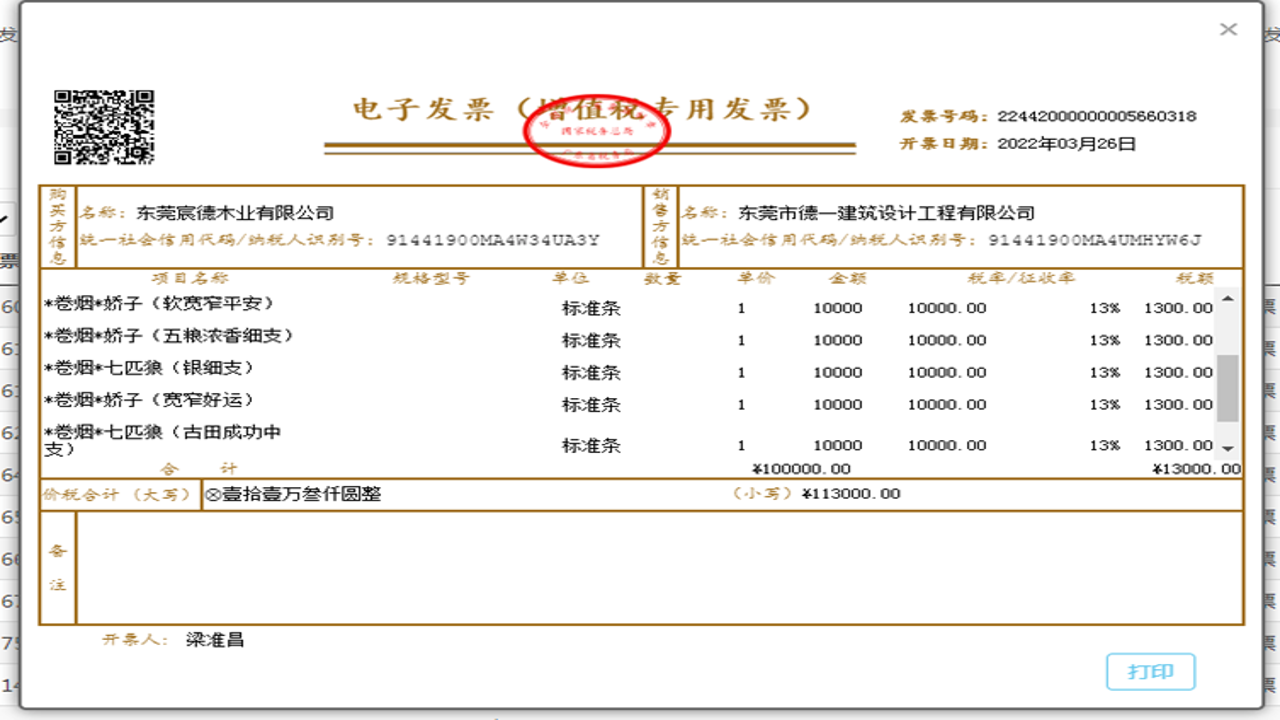
很多老板有个误区,觉得电子发票就是张图片,存个微信记录或者打印出来贴凭证就行。大错特错!根据最新的**电子发票税管**要求,电子发票的法律效力等同于纸质发票,但它的载体是OFD或PDF格式的文件,且必须包含完整的XML数据。如果你只存了图片,丢了源文件,在税务稽查时,这就属于“未如实保存发票原件”,轻则罚款,重则视同虚开。我见过一个做电商的朋友,因为只保存了截图,被要求补开,结果对方公司已经注销,发票直接作废,损失了几十万的进项抵扣。所以,第一步就是建立规范的电子档案库,确保每一张发票都有可追溯的原始数据文件,且存储时间至少达到规定的年限。
以前大家习惯月底集中认证发票,现在**电子发票税管**系统对发票流向的实时监控能力大大增强。如果你长期大量采购却迟迟不认证,或者认证时间与业务发生时间严重不符,系统很容易触发预警。比如,你上个月买了100万的服务器,这个月才去认证,中间还隔了一个月,这中间的“时间差”在大数据比对下就是疑点。建议企业实行“随到随认证”或者“周度认证”机制,保持发票认证节奏与业务发生节奏的一致性。另外,要注意进项发票的品名、金额与合同、资金流的匹配度,这三者必须“三流一致”,任何一点对不上,都可能被认定为虚开嫌疑。

很多人觉得销项发票只要开了就行,其实**电子发票税管**对销项的管控同样严格。首先,开票内容必须真实,严禁“买A卖B”或者笼统开具“办公用品”、“服务费”等模糊品名。税务局的大数据系统会自动比对你的行业属性,如果你是一家科技公司,却长期开具大量“咨询费”发票,而没有对应的合同和服务成果佐证,系统会自动标记为高风险。其次,要注意发票的作废和冲红流程。以前纸质发票作废简单,现在电子发票一旦开具,即使发现错误,也必须走正规的冲红流程,且需要在税务平台上传相关说明。切勿私下通过修改数据或重复开具来掩盖错误,这种行为在**电子发票税管**系统面前无所遁形,一旦被发现,不仅发票无效,还可能面临严重的行政处罚。
最后,给大家整理三个日常自查的重点,建议大家每个月花半小时核对一下。第一,检查有没有“失联”供应商开来的发票,如果对方被注销或列入非正常户,你的进项可能需要转出。第二,核对大额发票的支付记录,确保公对公转账,避免长期通过个人卡收款开票,这是**电子发票税管**重点监控的资金流向异常。第三,定期清理库存与进项的差异,如果进项巨大但库存没增加,说明可能存在存货流失或虚开嫌疑。合规不是束缚,而是保护。在**电子发票税管**日益智能化的今天,只有把功夫下在平时,把流程做规范,企业才能在激烈的市场竞争中走得稳、走得远。别等稽查函来了才后悔,现在就开始整理你的发票档案吧。