最近不少朋友问我,手机公积金个人计算到底靠不靠谱,能不能在提交申请前先估个大概。我的看法是,能估,但别把它当成审批结果。2025年这类工具更新后,入口更清楚了,常见城市能按缴存基数、单位个人比例、账户余额、是否租房、是否有房贷来粗算。你要是准备换房、还商贷、离职封存,先用手机公积金个人计算跑一遍,心里有个数,再决定是去App提、小程序提,还是跑线下网点,真的会省很多时间。

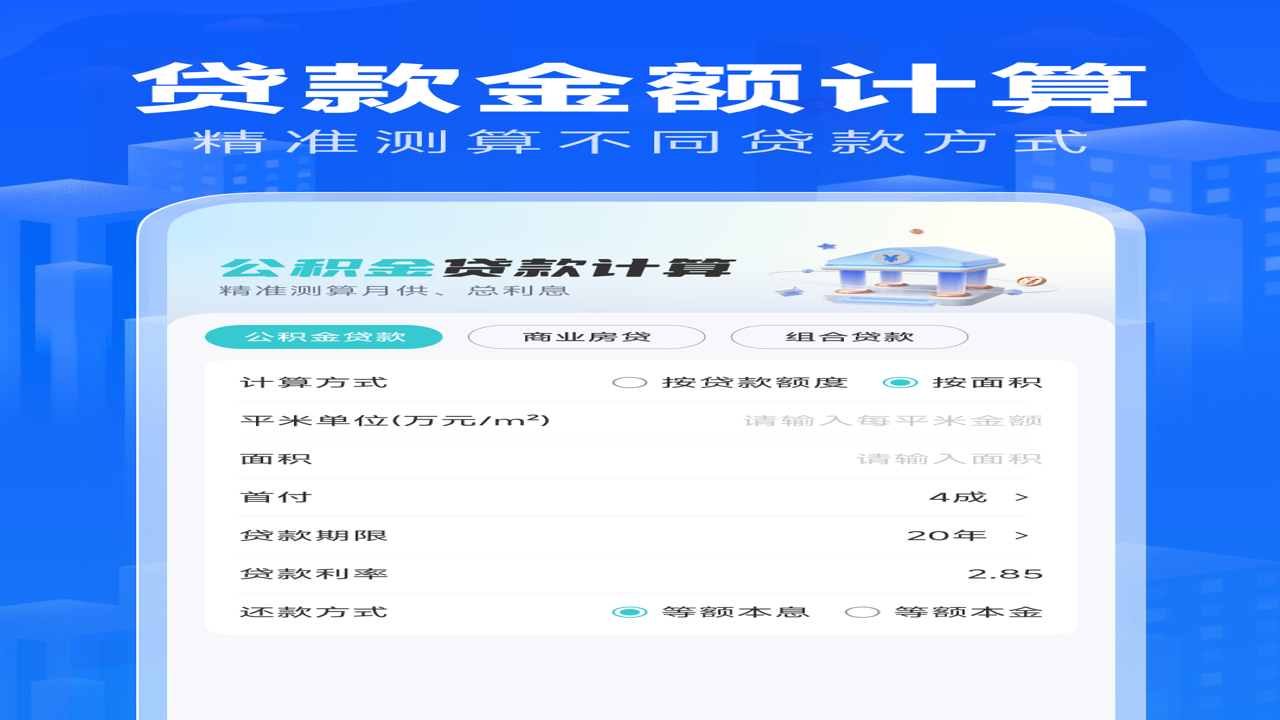
说白了,它不是替你办事,而是把规则先摆出来。很多地方贷款额度会看余额倍数、缴存时间、月缴存额、还款能力,有的还看房龄和首套二套。你把这些数填进去,系统给一个区间,意义在于告诉你大概差在哪。比如你余额不多但缴存稳定,可能只是倍数不够;反过来余额高但断缴过,也会被时间卡住。小编实测过几个城市页面,体验差异挺大,有的直接给试算按钮,有的藏着“可贷额度测算”小字,得点进服务大厅才看见。别嫌麻烦,先把个人信息里的缴存地选对,不然手机公积金个人计算出来的数会偏得很离谱。
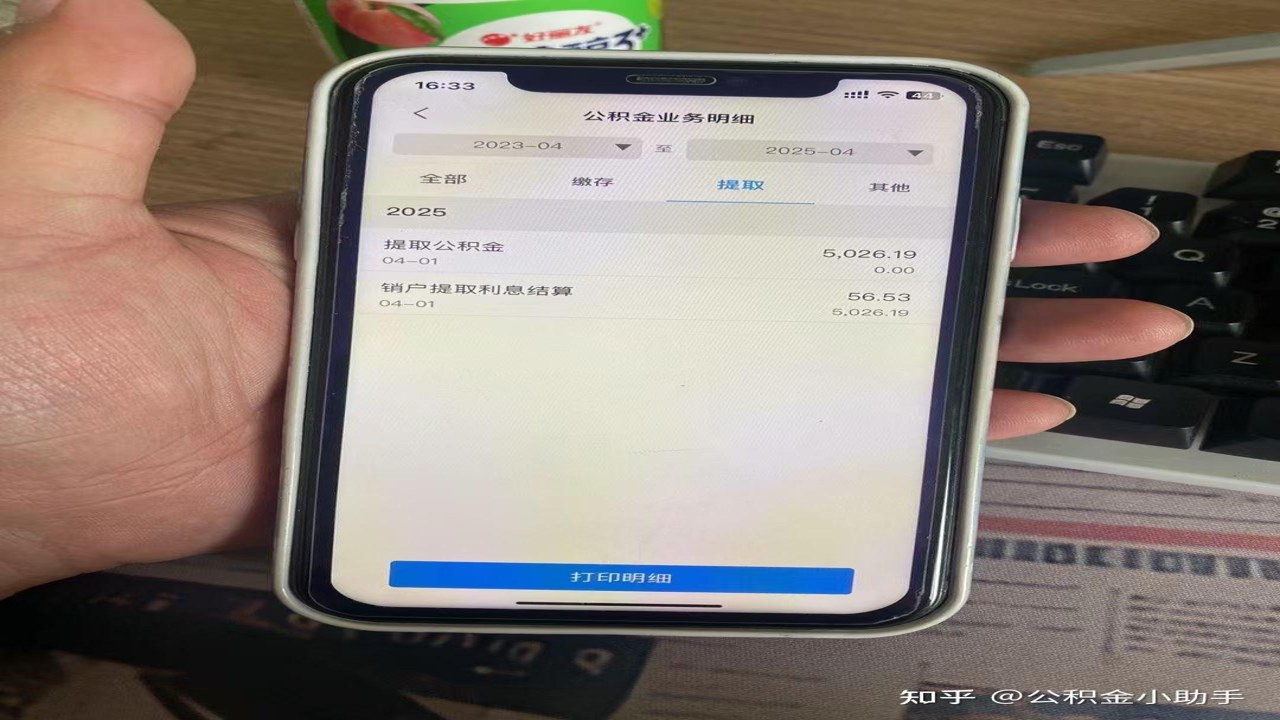
很多人一提公积金就只问比例,其实提取更看用途。租房提取常见是按无房和租金上限核,已婚未婚不一样;购房提取会看网签、首付、不动产权证进度;还房贷又分纯公积金、组合贷、商贷按月冲抵。新版页面对公积金提取额度的展示更细,会提醒是否可线上办结,哪些材料要拍照,哪些必须柜台核验。这里提醒一句,离职提取别急着销户,先看账户是不是封存满当地要求,贸然操作可能影响后续贷款。还有人问异地转移,手机端能查接续进度,但额度试算最好按新参保地规则重新算,老城市结果别硬套。多做一步在线查询提取额度,比提交后被退回舒服多了。
第一个坑是城市切换后缓存没清,页面还显示旧政策。第二个坑是把“可贷额度”和“可提额度”混为一谈,前者偏贷款,后者偏账户余额支取,别看见一个大数就激动。第三个坑是个人信息没同步,像单位缓缴、补缴、基数调整中,试算会变来变去。遇到页面让授权定位、人脸、银行卡,确认是官方渠道再点。我的小习惯是截三张图:试算结果、提取须知、材料清单,提交前对照一遍。若算出来接近上限,别赌,打12329问一句,比来回改资料快。记住,手机公积金个人计算适合做预案,不适合做承诺,最终以缴存地中心口径为准。
总结一下,先把缴存地、基数、比例、余额、用途五件事确认清楚,再用2025新版入口试算;算完别立刻提交,核对婚姻、房产、贷款类型和封存状态。要是只差一点就达标,优先考虑补缴连续性、还款流水和材料完整性。这样用手机公积金个人计算走一遍,提取额度心里更有底,也少踩反复补件的坑。
