最近不少开小店、做地摊、跑社区团购的朋友都在问一码直付怎么开通,说到底就是想搞明白商家收款码申请流程和后面到底扣多少收款码费率。我自己去年帮亲戚的小超市弄过一码直付,前后踩过资料不清、门店照不合格、结算卡绑错这几个坑,所以这篇不讲虚的,就把入口在哪、要准备啥、审核看啥、费率怎么算、钱多久到,按普通人能看懂的话捋一遍。你要是正准备申请,照着核对基本能少跑一趟;已经开通的,也可以顺手看看费率有没有被悄悄抬高。

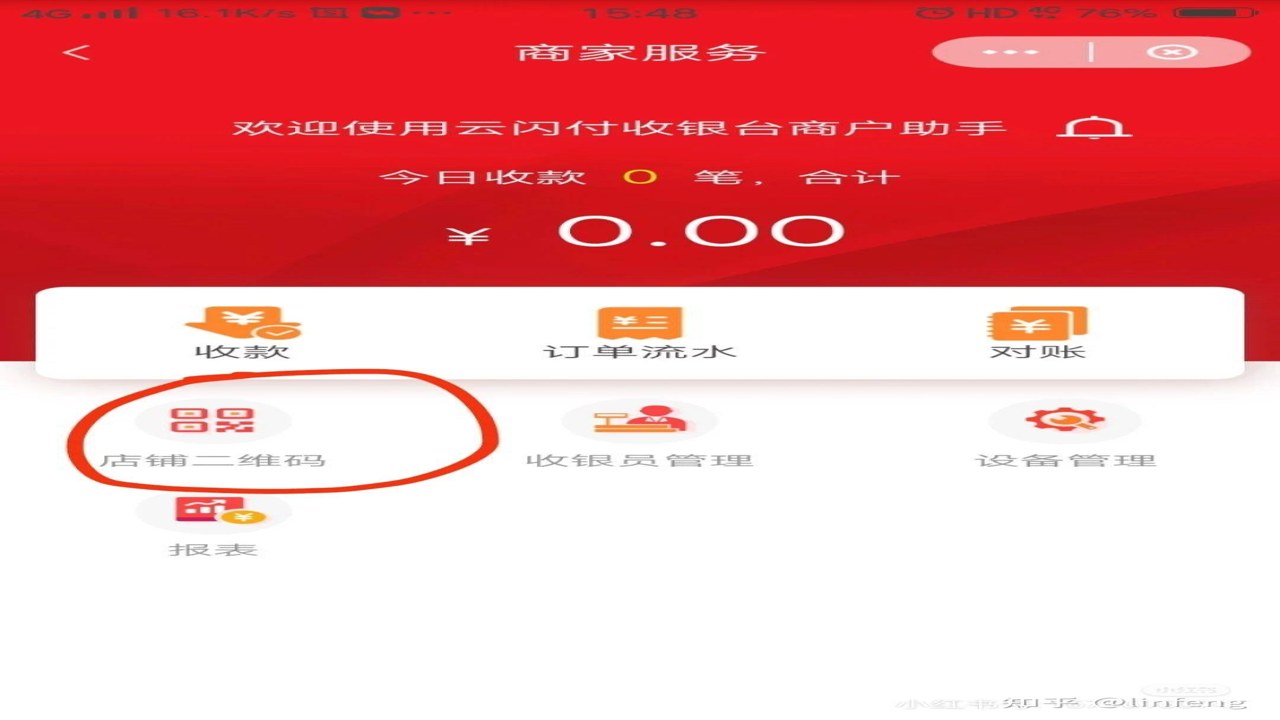
一码直付这类产品通常会在官方 App、服务商后台或者小程序里放开通入口,别在搜索页随便点来路不明的链接,我见过有人图快进了个山寨页,门头照都传了,结果提示交押金,这就很离谱。正经流程一般是选主体:个体户、小微商户、企业主体别乱填,执照名字、法人信息、结算卡得能对上。个人摆摊没有执照,也能按小微商户走,但额度、费率和可开的经营类目会受限,别想着用个人码硬扛大额经营收款,风控来了真会限制到账。开店的话,提前拍好门头照、店内环境、收银台、营业执照和身份证,照片别美颜别反光,地址要和经营场所一致,很多驳回不是业务不行,就是图片像网图。
真正提交其实不复杂,核心就是一码直付开通后完善商户资料,再做收款码绑定。顺序大概是:登录入口,选商户类型,填经营名称和类目,上传证照,绑定结算银行卡,设置收款账户,最后等系统或人工审核。快的话当天有结果,慢也就一两个工作日,碰上节假日会拖。最容易卡壳的是三处:一是结算卡必须是法人或经营者本人一类卡,二类卡限额能把人急死;二是经营类目别选成餐饮又卖百货,货不对板会要补材料;三是手机号、微信、支付宝常用环境要稳定,新注册小号立刻申大额,很容易被判定异常。我那个亲戚第一次被驳回,就是门头照里招牌少了一个字,和执照简称对不上,重拍后加了一张手持执照在店门口的照片,才过的。
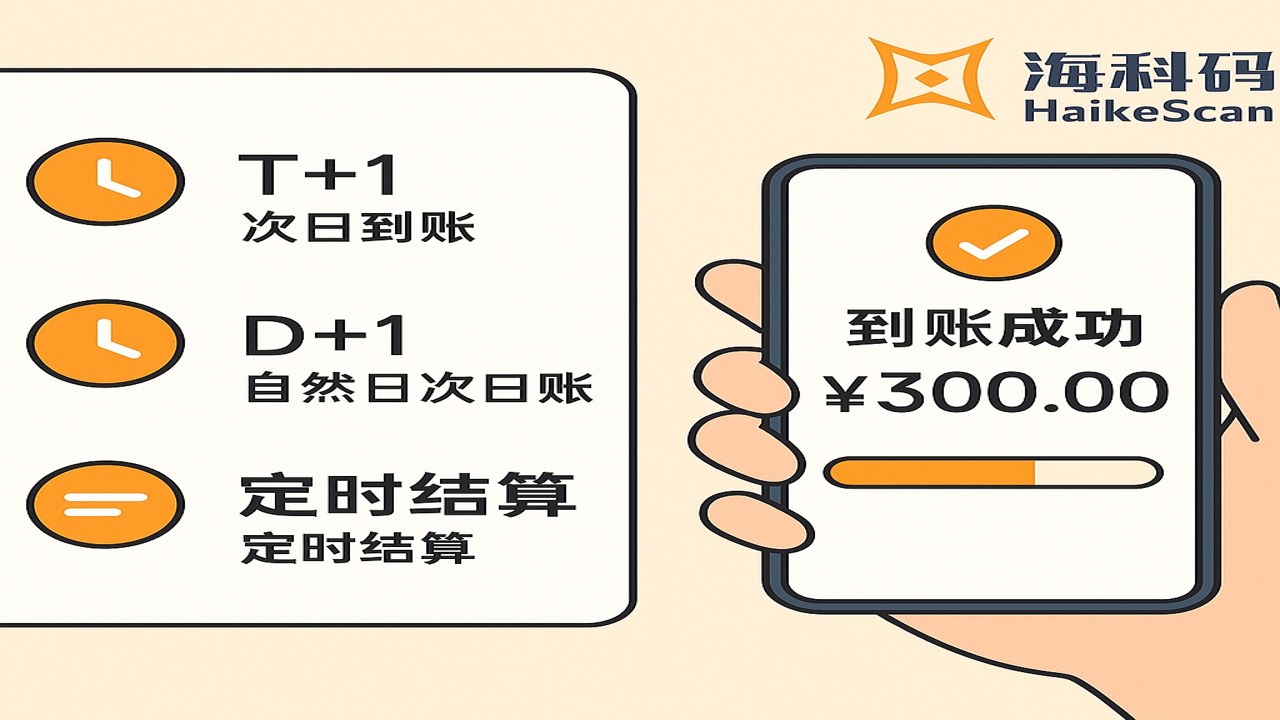
大家最关心商家收款码费率,这事不能只听地推说一句很低。市面上常见的是按交易金额抽成,行业不同差别不小,餐饮、零售、批发、服务类的标准会浮动,官方活动期可能给优惠,但到期会恢复。问费率时一定要让对方写清三件事:借记卡、信用卡、花呗类渠道是不是同价;有没有单笔封顶、月返或阶梯;提现到账是 D0、D1 还是 T1。别小看这几句话,一天流水几千块的小店,差一个点一个月就是好几百。到账方面,很多产品宣传实时到,实际会走待结算账户,节假日顺延,晚上十一二点后的交易可能按第二天批次算。想稳,就把结算卡短信提醒打开,每天固定对账,发现费率异常直接找官方客服拿费率协议编号,比跟推广扯皮管用。
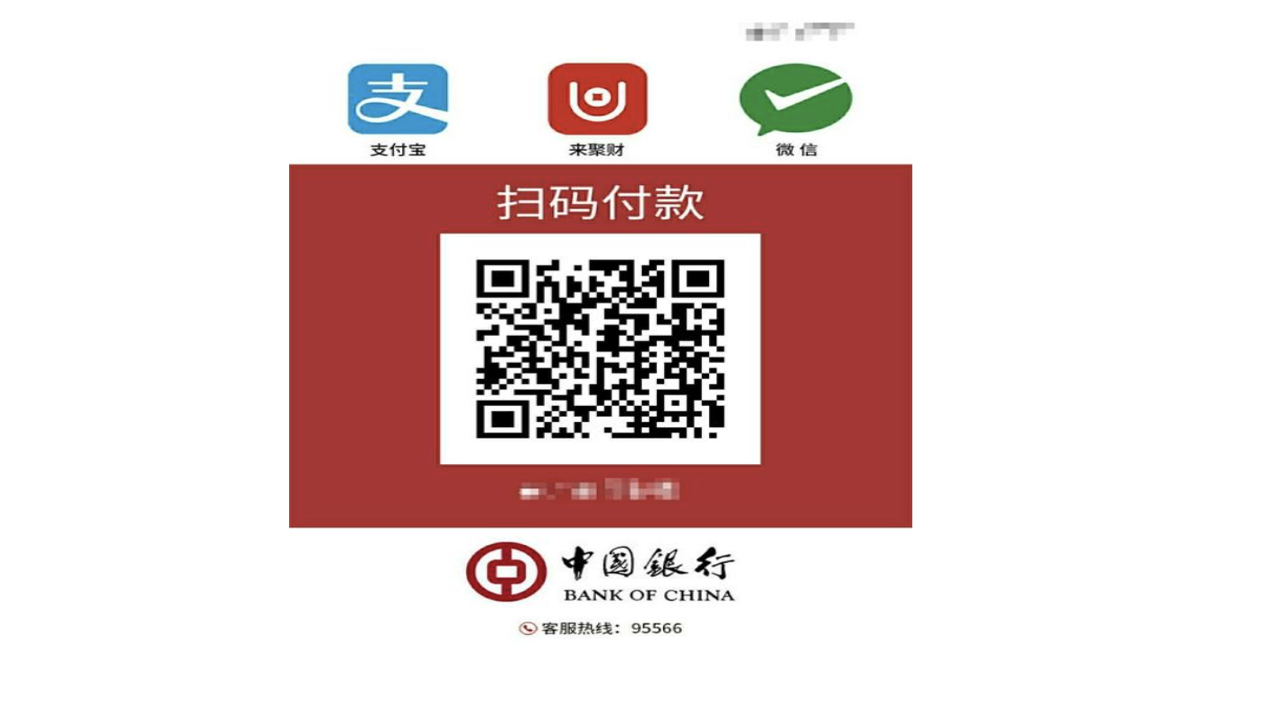
码下来以后也不是万事大吉,先把一码直付收款码打印成防水牌,别让太阳晒到褪色,顾客扫不出来最尴尬。建议主码之外备一个静态码,网络差时也不至于干等。日常用要注意三别:别频繁换设备登录,别短时间同一金额连续测试几十笔,别帮人套现过账,这些行为很像异常交易。真想提额,就老老实实补流水、租赁合同、进货单据,比找所谓内部渠道安全得多。还有一点,顾客扫码付款后,语音提示和后台账单要看一致,偶尔出现延迟别慌,先查结算批次,再核银行卡,最后才怀疑码被调换。做点小生意不容易,收款工具稳定,睡得都踏实点。
