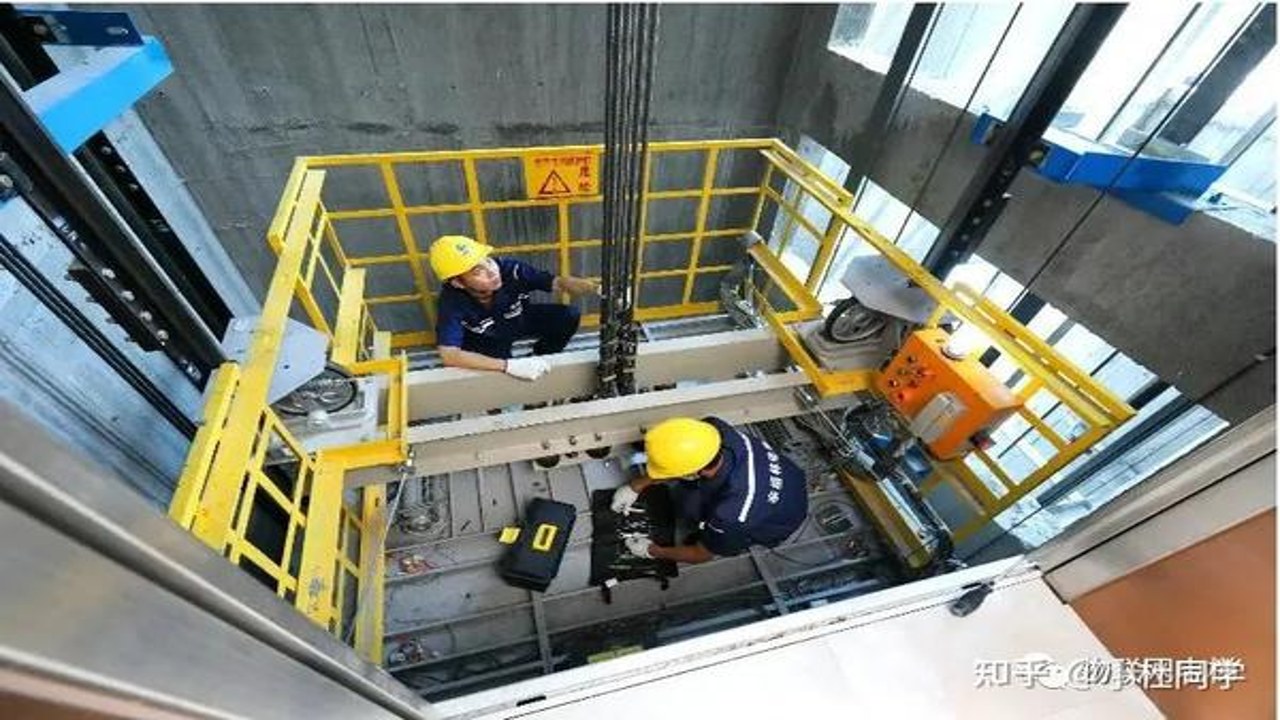
最近不少物业朋友和电梯维保圈的兄弟在群里问同一个问题:掌门梯保电梯保险到底靠不靠谱?投保麻不麻烦?一年大概要花多少钱?说实话,电梯保险这个品类这两年确实火,老小区加装电梯、商业楼宇维保压力大,出一次事故几十万起步,没保险兜底真扛不住。我自己研究了一圈掌门梯保的产品逻辑,也翻了大量真实投保案例,这篇文章就把大家最关心的几个点掰开揉碎讲清楚,看完你心里基本就有数了。
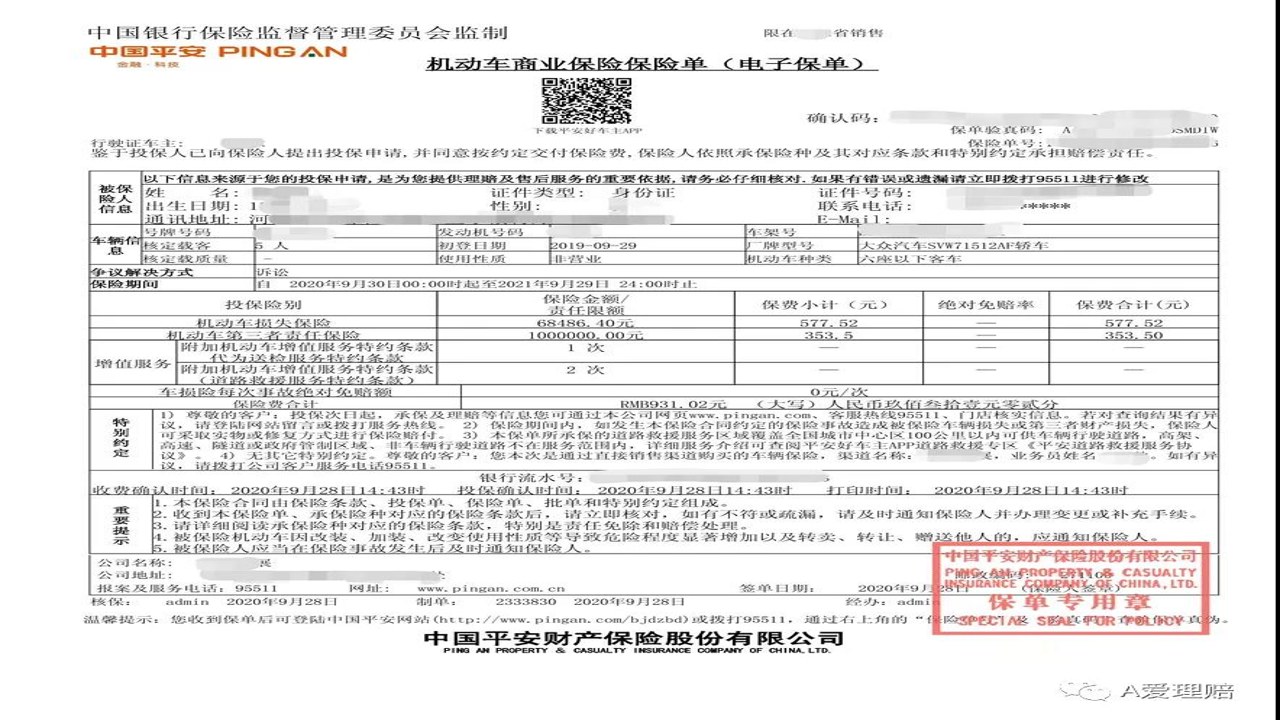
判断一个保险平台靠不靠谱,别听广告,看硬指标。掌门梯保主打的就是电梯责任险和维保相关保障,背后对接的是正规持牌保险公司,保单能在官方渠道查验,这一点很关键。你投保之后拿到保单号,直接去保险公司官网或者打官方客服电话核实,能查到就是真保单,查不到说什么都白搭。
另外看理赔口碑。电梯险的核心不是买的时候多便宜,而是出了事能不能快速赔。从目前的用户反馈看,掌门梯保走的是线上报案加专人协助的路子,材料齐了之后理赔进度能在平台上跟踪。当然,任何保险都有扯皮的时候,这就引出下面要说的重点投保前一定把条款看清楚,免赔额、责任范围、每人每次限额这些细节,直接决定真出事后能赔多少。
很多人怕买保险流程繁琐,其实现在线上投保已经简化很多了。掌门梯保电梯保险的大致流程是这样的:先在线提交电梯基本信息,比如电梯数量、使用年限、使用场所,是写字楼还是住宅小区,这些直接影响保费测算;然后系统或者客服给出报价方案,确认保障方案后提交企业或物业的资质材料;审核通过在线缴费,电子保单当场或者隔天就能下来,全程快的话一两天搞定。
这里提醒一句,电梯保险投保流程里最耽误时间的环节通常是资料不齐。营业执照、电梯使用登记证、维保合同这些提前备好,能省掉来回沟通的麻烦。批量投保多台电梯的话,建议让客服给你做个打包方案,单台价格和批量价差别不小,这笔账要算。
大家最关心的掌门梯保价格问题,说实话没有一个统一价,因为电梯险是按需定价的。影响保费的因素主要有这么几个:电梯数量和使用年限、场所人流量(商场地铁明显比住宅贵)、保障额度选多少、有没有历史出险记录。一般来说,普通住宅单台电梯的电梯保险费用一年几百到一千多不等,商业场所会更高一些。
我的建议是别光比价格,重点比保额结构。有的方案看着便宜,第三者责任每人限额才几万,真出大事根本不够赔。宁可一年多花一两百,把电梯第三者责任险的限额做足。投保前让掌门梯保的客服出两三个档位的方案横向对比一下,把每档的保障差异列出来,挑性价比最高的那个。
最后说几个容易踩的坑。第一,旧梯和新梯保费差不少,电梯使用年限如实申报,别为了省保费虚报,理赔时查到会被拒赔,得不偿失。第二,注意保障是否含维保期间的责任,有的方案只管运行事故,维保作业中出事不赔,这点要跟客服确认清楚。第三,续保别断档,电梯保险断保期间出事就是裸奔,到期前一个月就该启动续保流程。
总结一下:掌门梯保作为电梯保险线上投保渠道,流程便捷、价格透明,对物业和维保单位来说是个省心的选择。但保险这东西,适合自己场景的才是好的,建议多家对比报价,把条款啃明白再下单。如果你正好在找电梯保险怎么买的答案,希望这篇能帮到你。
